Домінування промислового виробництва в птахівництві
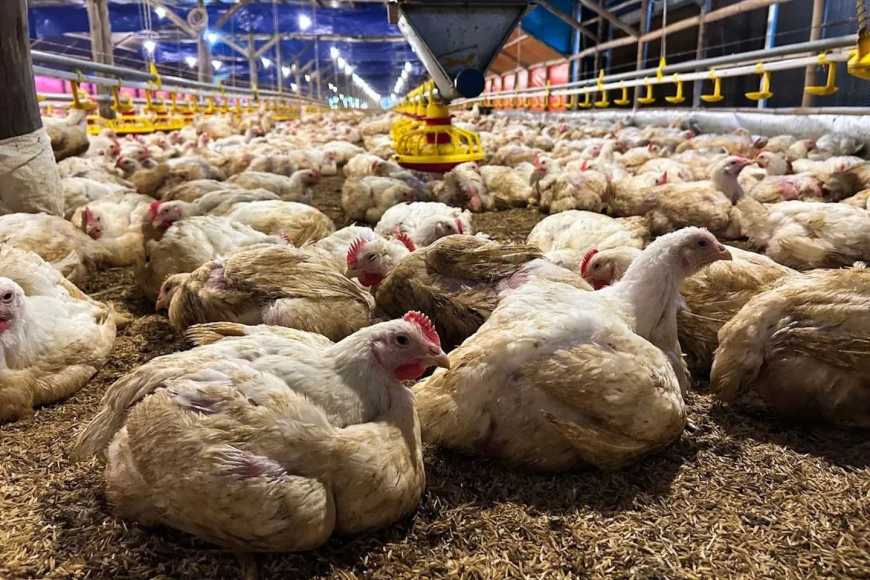
Птахівництво в Україні залишається однією з найбільш концентрованих галузей сільськогосподарського виробництва. За даними Служби закордонного сільського господарства Міністерства сільського господарства США, промислові бройлерні підприємства забезпечують найбільшу частину національного обсягу виробництва м’яса птиці. Ця домінація створює специфічну динаміку розвитку галузі та впливає на цінові тренди як на внутрішньому, так і на експортних ринках.
У 2025 році структура виробництва розподілилась таким чином: промислові підприємства забезпечили близько 90% усього обсягу курячого м’яса. Господарства населення внесли приблизно 8% до загального виробництва, тоді як вибракувані кури-несучки, батьківське поголів’я та інші категорії птиці становили близько 2%. За прогнозами аналітиків, частка промислового виробництва постійно зростатиме, водночас як традиційне домашнє птахівництво поступово втрачатиме свою позицію в загальному балансі.
Прогноз обсягів виробництва на середньострокову перспективу
| Період | Обсяг виробництва (млн тонн) | Темп приросту |
|---|---|---|
| 2025 рік | 1,386 | базовий |
| 2026 рік | 1,48 | +0,094 |
| 2027 рік | 1,54 | +0,06 |
Збільшення виробництва курятини планується як поетапне зростання, яке буде розподілено між внутрішнім споживанням та експортом. Проте характер цього розподілу істотно різниться: переважна більшість приросту спрямовуватиметься на експортні напрями, тоді як попит на внутрішньому ринку зростатиме набагато повільніше.
Дихотомія між внутрішнім споживанням й експортними перспективами
Обмежене зростання внутрішнього ринку
Внутрішнє споживання курятини у 2027 році передбачається на рівні 1,055 млн тонн, що означає приріст лише на 11 тис. тонн порівняно з 2025 роком. Незважаючи на те, що курятина продовжує розширювати свою частку в структурі споживання тваринного білка завдяки відносно доступній ціні в порівнянні з іншими видами м’яса, зростання все ж залишається стриманим. Основним ліміту вступає відсутність суттєвого зростання купівельної спроможності домогосподарств, що обумовлено як макроекономічною ситуацією, так і впливом військових дій на економіку країни.
Експорт як основний драйвер галузевого розвитку
На відміну від консервативного зростання внутрішнього попиту, експортні обсяги демонструють динамічніший розвиток. За прогнозами, експорт український курятини збільшиться на 40 тис. тонн, досягнувши 530 тис. тонн до 2027 року. Водночас імпорт скоротиться на 5 тис. тонн, залишившись на рівні 45 тис. тонн. Такий тренд відбиває орієнтацію галузі на освоєння іноземних ринків і зміцнення позицій українського птахівництва на світовій арені.
Найбільш перспективним напрямком торговельної експансії визнається Європейський Союз, особливо в рамках тарифних квот, які забезпечують найвищі цінові показники. Велика Британія займає особливе місце в експортній стратегії, оскільки надає необмежений доступ для української птиці. За прогнозами на 2027 рік, обсяги поставок на британський ринок можуть наблизитися до обсягів, що постачаються в країни Європейського Союзу.
Рівень концентрації й конкурентна динаміка на ринку
Понад 75% промислового виробництва курячого м’яса в Україні у 2027 році контролюватимуть шість найбільших вертикально інтегрованих компаній. Лідируючу позицію займає МХП, якому припадає значно більше половини всього промислового виробництва. Попри таку високу концентрацію ринку, американські аналітики зберігають оцінку українського птахівництва як конкурентного сегменту.
Така оцінка обґрунтована активністю середніх виробників, які у 2025–2026 роках запровадили програми розширення виробничих потужностей та підвищення продуктивності. Значна частина нових потужностей планується до вводу в експлуатацію у 2026–2027 роках, переважно на підприємствах центральних і західних регіонів України. Серед помітних новачків галузі USDA виділяє Луцьку аграрну компанію, що входить до складу Avesterra Group. За твердженнями менеджменту компанії, підприємство реалізує масштабну програму розширення й розраховує посилювати конкуренцію як з МХП, так і з іншими великими виробниками на внутрішньому й зовнішніх ринках.
Вертикальна інтеграція як фактор стійкості галузі
Модель вертикальної інтеграції виступає ключовим механізмом, що забезпечує стійкість українського птахівництва перед лицем численних викликів. Великі виробничі комплекси одночасно займаються птахівництвом, виробництвом кормів, вирощуванням зернових і олійних культур та переробленням м’яса. Така структура організації виробництва дозволяє компенсувати цінові коливання на ринку, а також мінімізувати вплив логістичних і військових ризиків.
Розширення виробництва фінансується переважно власними коштами великих птахівничих компаній, оскільки доступ українського бізнесу до міжнародних ринків капіталу залишається суттєво обмеженим внаслідок невизначеності та економічної нестабільності. Це робить вертикально інтеграційну модель не лише стратегічно привабливою, але й майже необхідною для функціонування в умовах поточної ситуації.
Розширення присутності українців на ринку ЄС
Європейський ринок птахівничої продукції залишається стратегічним пріоритетом для українських виробників. У 2026 році коло підприємств із дозволом на експорт до Європейського Союзу розширилось. Кількість схвалених українськими органами контролю виробників, переробників, птахобоєнь та холодильних підприємств зросла на два, досягнувши показника в 19 установ. Цей ріст відбиває позитивну динаміку в дотриманні міжнародних стандартів якості й безпеки харчування, що є передумовою для входження на європейські ринки.
Інтернаціоналізація й іноземна експансія лідера ринку
МХП, як найбільший виробник курятини в Україні, активно реалізує стратегію інтернаціоналізації. У травні 2026 року компанія придбала 70% акцій найбільшого вертикально інтегрованого виробника курятини в Греції — компанії Th. Nitsiakos AVEE. До угоди включена опція на придбання решти 30% у майбутньому. За даними звітності, оборот грецької компанії у 2025 році становив майже 540 млн євро. Завершення транзакції запланована кількома траншами до грудня 2028 року, що свідчить про довгостроковий характер інвестиційної стратегії МХП у європейському птахівництві.
Головні перешкоди розвитку галузі
- Російські удари по інфраструктурі, що порушують логістичні ланцюги й знижують ефективність виробництва
- Постійні перебої з електропостачанням, які впливають на стабільність технологічних процесів на птахівничих комплексах
- Логістичні проблеми, що утруднюють як внутрішню дистрибуцію, так і експортні поставки
- Обмежена доступність кредитних ресурсів через глобальні санкції й економічну невизначеність
- Коливання цін на кормову сировину й енергоносії, які впливають на собівартість виробництва
Часті запитання
Скільки компаній контролюють ринок птахівництва в Україні?
Шість найбільших вертикально інтегрованих компаній контролюють понад 75% промислового виробництва курятини. МХП займає найбільшу частку — більше половини промислового виробництва.
Яка частка промислового виробництва в загальному обсягу курятини?
У 2025 році промислові підприємства забезпечили близько 90% усього виробництва курячого м’яса, господарства населення — 8%, інші категорії птиці — близько 2%.
На скільки збільшиться виробництво курятини до 2027 року?
Виробництво курятини збільшиться з 1,386 млн тонн у 2025 році до 1,54 млн тонн у 2027 році — приріст на 154 тис. тонн. Більшість приросту спрямується на експорт.
Куди експортує Україна більше всього курятини?
Основні напрямки експорту — Європейський Союз та Велика Британія. ЄС дає найвищі ціни в рамках тарифних квот. До 2027 року обсяги в Британію можуть наблизитися до поставок у ЄС.
Чому вертикальна інтеграція важлива для українських птахівничих компаній?
Вертикальна інтеграція дозволяє одночасно займатися птахівництвом, виробництвом кормів, зерновими культурами й переробленням, що допомагає компенсувати цінові й військові ризики.
Скільки українських підприємств мають дозвіл на експорт у ЄС?
У 2026 році кількість схвалених українських виробників, переробників, птахобоєнь й холодильних підприємств для експорту в ЄС становить 19 установ, що на два більше, ніж раніше.