Фото: із відкритих джерел
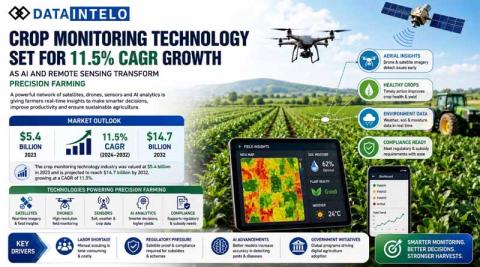
Світовий ринок технологій моніторингу посівів у точному землеробстві, за оцінкою DataIntelo, у 2023 році становив близько $5,4 млрд і може зрости майже до $14,7 млрд до 2032-го із CAGR 11,5%. У фокусі попиту — поєднання сенсорів, супутників, дронів і аналітики, а драйверами називають дефіцит робочої сили, регуляторні вимоги та розвиток ШІ.
Про це повідомляє сайт Аграрії разом з посиланням на сайт Global Agriculture.
За оцінкою DataIntelo, обсяг ринку у 2023 році становив приблизно $5,4 млрд, а до 2032 року може зрости майже до $14,7 млрд із середньорічним темпом 11,5% (CAGR).
Що підштовхує попит
В огляді виділяють три фактори, які збігаються в часі та підсилюють один одного:
- дефіцит робочої сили у господарствах, через що ручний обхід полів стає менш рентабельним;
- регуляторні програми (зокрема в Європі), які вимагають супутникового підтвердження того, що саме посіяно та які засоби застосовувалися;
- розвиток моделей ШІ, які підвищують точність виявлення хвороб і шкідників на польових фото до рівня, коли автоматичні сповіщення можуть бути надійнішими за періодичний ручний огляд.
Приклади з ринку: техніка, супутники та держконтракти
Як приклад комерційного впровадження в матеріалі наводять дані John Deere. На дзвінку щодо фінансових результатів за фіскальний Q3 2026 компанія повідомила, що система виявлення бур’янів See & Spray (на базі комп’ютерного зору та машинного навчання, пов’язаних із придбанням Blue River Technology у 2017 році) нині зазначається приблизно в третині замовлень на обприскувачі в Північній Америці — майже вдвічі більше, ніж торік. Також у регіоні понад 40% проданих сівалок, за даними з огляду, вже мають технології точного висіву ExactRate і FurrowVision.
Окремо згадується програмний рівень John Deere Operations Center, який, за наведеними в матеріалі даними, охоплює понад 520 млн «engaged acres». Також в огляді зазначено про виробничі інвестиційні плани компанії у США на $20 млрд упродовж 10 років, а також про зростання витрат на R&D до $583 млн. Серед угод 2026 року названо придбання GUSS Automation — виробника автономних обприскувачів для садів і виноградників, що працюють із використанням GPS і LiDAR.
У супутниковому сегменті автори огляду звертають увагу на інституційні контракти. Planet Labs, яка керує супутниковим угрупованням із щоденними прольотами для дистанційного зондування в агросекторі, повідомила про виручку за перший квартал 2027 року на рівні $94,2 млн (плюс 42% р/р), а також про зростання backlog на 72% — до понад $906 млн. У матеріалі згадуються, зокрема, дворічні контракти на «семизначні суми» для агросектору: угода з Державним фондом аграрного втручання Чехії для супутникових знімків і ШІ-аналізу приблизно для 25 тис. ферм; контракт зі шотландським урядовим підрозділом Agricultural and Rural Economy Directorate; а також домовленість із Nave Analytics щодо використання шарів вологості ґрунту та біомаси для рішень з іригації. Автори підкреслюють: значна частина попиту формується не підписками фермерів, а контрактами для перевірки відповідності вимогам.
ЄС: супутниковий контроль як стандарт для виплат
Найпомітніше «комплаєнс-споживання» моніторингу, за текстом огляду, проявляється в Європі. Супутники Sentinel-1 і Sentinel-2 програми Copernicus лежать в основі системи Area Monitoring System (AMS) у ЄС. У матеріалі зазначено, що за настановами 2026 року для країн-членів AMS є повністю операційною по всьому блоку для року заявок 2026 і використовується як основний метод контролю для більшості схем виплат у межах Спільної аграрної політики (CAP).
AMS класифікує кожну ділянку як таку, що відповідає вимогам, не відповідає або потребує додаткової перевірки. Національні платіжні агенції, як зазначено в огляді, доповнюють супутникову класифікацію застосунками для геотегованих фото від фермерів (серед прикладів — французький Telepac Géophotos), коли хмарність або малий розмір ділянок роблять автоматичну класифікацію непевною.
Регуляторні зміни: дрони, BVLOS і обмеження на компоненти
Огляд також описує регуляторні фактори, які впливають на ринок моніторингу. З боку США згадується, що правило FAA Part 108 щодо польотів дронів поза прямою видимістю (BVLOS) станом на середину 2026 року залишається на етапі проєкту. У матеріалі йдеться, що Notice of Proposed Rulemaking було оприлюднено в серпні 2025 року, а коментарі закрили в жовтні 2025-го. Якщо документ ухвалять у нинішньому вигляді, він може дозволити одному ліцензованому оператору керувати флотом до 25 дронів для агромісій, що, за логікою огляду, знизить витрати на акр для розвідки та обприскування.
Паралельно, за наведеними даними, до вересня 2025 року FAA сертифікувала понад 1 700 операторів агродронів за чинними правилами Part 137 (плюс 58% р/р). Також згадується менш сприятливий чинник — обмеження FCC Covered List щодо окремих компонентів дронів китайського виробництва, які набирають чинності поетапно з грудня 2025 року і можуть додавати невизначеності щодо вартості розширення парків дронів у США.
Регіональні акценти та сегменти
За оглядом, найбільша частка витрат на технології моніторингу посівів припадає на Азійсько-Тихоокеанський регіон — на тлі масштабів землекористування в Індії та Китаї й державних програм, зокрема AgriStack у межах Digital Agriculture Mission в Індії. Водночас Північна Америка описується як найбільш «встановлений» ринок завдяки тривалому використанню GPS-техніки та дилерським мережам великих виробників, а подальше зростання пов’язується з нашаруванням алгоритмів (прогнозування хвороб, рекомендації щодо добрив, автоматизоване обприскування) поверх наявних платформ.
Європейську динаміку автори називають регуляторно керованою: супутниковий моніторинг стає фактично необхідним елементом для фермерів, які отримують площинну підтримку. Для Латинської Америки та регіону Близького Сходу й Африки в огляді зазначено менші абсолютні обсяги, але швидше впровадження нових інструментів — зокрема ШІ-аналітики супутникових і дронових даних — на тлі вимог простежуваності для експортних ринків.
У технологічній структурі ринку найбільшим і одним із найдинамічніших сегментів названо дистанційне зондування — супутникові знімки та мультиспектральну дрон-розвідку. Водночас «фронтир зростання», за текстом, зміщується в бік ПЗ і сервісів: хмарні аналітичні платформи, підписні моделі та перехід від прогнозних сповіщень до систем, які «замикають цикл» між виявленням і дією (як приклад наведено See & Spray із циклом identify-and-treat у реальному часі). Найшвидше, за оглядом, зростає сегмент середніх господарств — завдяки підпискам і лізинговим моделям, що знижують бар’єр входу.
Бар’єри впровадження, які називає огляд
- Стандартизація даних: різні виробники використовують пропрієтарні формати, і господарствам складно зводити дані в єдину панель.
- Зв’язок і доступ до інтернету: хмарні платформи потребують стабільного підключення, яке не всюди доступне (згадуються частини Субсахарської Африки, Південної Азії та віддалені райони Латинської Америки).
- Кібербезпека та право власності на дані: компанії з чутливими виробничими даними обережніше ставляться до передачі польових показників у хмарні сервіси.
- Цінові цикли на сировинні культури: інвестиції в моніторинг, за матеріалом, посилюються за високих цін на кукурудзу, пшеницю та сою і скорочуються під час падіння цін.
Що це означає для агровиробників
З огляду випливає, що моніторинг посівів дедалі частіше використовується не лише для підвищення врожайності, а й як інструмент підтвердження відповідності вимогам програм підтримки та контролю. Для господарств це означає зростання ролі супутникових даних, геотегованих фото та інтеграції моніторингу з виконанням операцій у полі — від точного висіву до диференційованого внесення й обробок.
Водночас темпи впровадження, за описом у матеріалі, й надалі залежатимуть від доступності зв’язку, сумісності даних між різними системами та регуляторних рамок для використання дронів.