Сезон меду 2026: підсумки та цінові тенденції
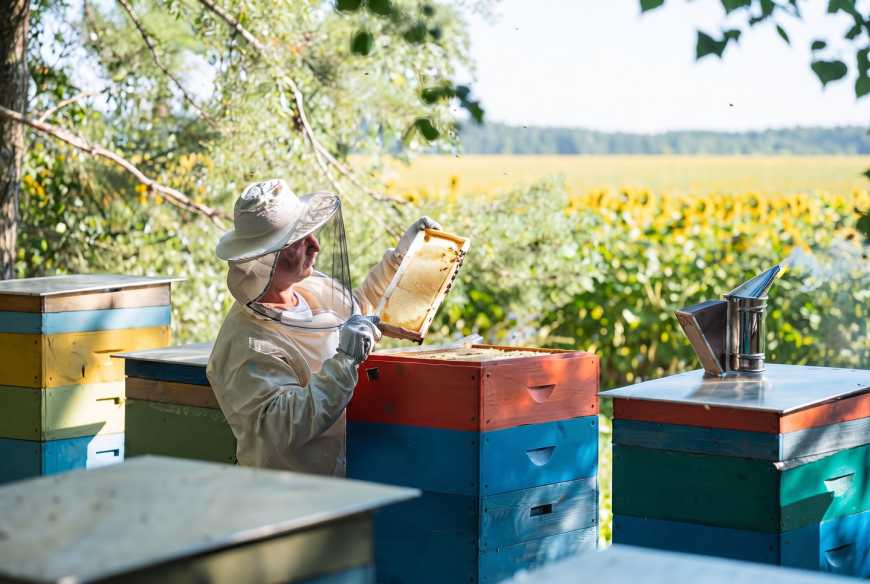
Цьогорічний сезон збору меду виявився нерівномірним за медоносами, проте загалом оцінюється як непоганий. Урожай акації був посереднім, гречки – значно нижче середнього, а от липа та соняшник порадували, особливо у північних регіонах. Таку картину описує голова ради директорів компанії «Пасіка 21» Сергій Шаронін на сторінках AgroTimes.
Цінова ситуація відреагувала миттєво. Примітно, що першими змінилися ціни не під впливом українського врожаю, а через зовнішні чинники. Гуртова закупівельна ціна на акацію знизилася після повідомлень про гарний урожай у Румунії. Слідом почала падати і ціна на соняшниковий мед, щойно ринок відчув перспективу високого збору.
Експорт меду: зростання ціни та обсягів
Всупереч внутрішнім тенденціям, зовнішня статистика демонструє зворотний рух. За січень-липень 2026 року Україна експортувала 18,87 тис. тонн меду на суму 65,79 млн доларів. Середня експортна ціна зросла з 2,49 долара за кілограм у 2025 році до 3,49 долара цьогоріч. Такі дані наводить Український клуб аграрного бізнесу. Для порівняння, за весь минулий рік за кордон було відправлено 50,11 тис. тонн меду на 124,92 млн доларів.
Найбільшим покупцем українського меду залишається Німеччина, яка за сім місяців імпортувала 4,78 тис. тонн. Далі йдуть Франція, Бельгія, Польща та Іспанія.
Чинники, що тиснуть на внутрішні закупівельні ціни
Сергій Шаронін виділяє кілька ключових факторів, які впливають на зниження внутрішніх цін, і врожай серед них лише один із багатьох.
Очікування зміни правил торгівлі з ЄС
Процес падіння цін пришвидшують очікування стрімкого вичерпання цьогорічної безтарифної квоти на ввезення меду до Європейського Союзу. Крім того, активно обговорюються можливі зміни правил оподаткування для пасічників.
Розрив у регулюванні експортних та внутрішніх цін
Окремо експерт звертає увагу на розбіжність у регулюванні: встановлені державою мінімальні експортні ціни не поширюються на внутрішній гуртовий ринок, що створює дисбаланс.
Фінансовий стан пасічників
Третім чинником є фінансова скрута більшості пасічників. Після минулого невдалого для бджільництва року багато господарств потребують коштів, тому змушені активно продавати мед. Це стосується насамперед тих, кому потрібно підготувати бджіл до зими, сплатити борги або у кого просто немає належних умов для зберігання продукції. Обсяги продажів значні: пасічникам потрібні лікарські препарати, цукор для підгодівлі, а після збору врожаю – ще й розраховуватися за зарплатами та кредитами на інвентар та бджоломатеріал.
Водночас ті, хто має сховища, поводяться інакше. Перехідних запасів із 2025 року не залишилося, тому всі, хто може собі це дозволити, притримують оптові продажі та відновлюють резерви, реалізуючи мед лише вроздріб.
Дрібні пасіки та демпінг на роздрібному ринку
Окремий механізм тиску на ціни, за словами Шароніна, пов’язаний із роздрібною торгівлею. Частина дрібних пасік вважає надбавку в 10–15% до гуртової ціни достатньою, щоб компенсувати витрати на продаж. Їхні невеликі обсяги швидко розходяться серед знайомих, що дозволяє уникнути витрат на рекламу, логістику та організацію продажів на ринках.
Наслідки цього виходять далеко за межі таких пасік. Занижена роздрібна пропозиція тисне на загальний рівень роздрібних цін, а це, у свою чергу, дає великим покупцям – експортерам та торгівельним мережам – підстави опускати гуртову планку ще нижче. Навіть незначний обсяг продажів за демпінговими цінами створює серйозні проблеми для решти учасників ринку.