Фото: із відкритих джерел
Органічна грибна ферма Pilzgarten GmbH (північ Німеччини) повідомляє про помітне просідання обсягів продажу влітку 2026 року та зростання тиску витрат, зокрема через спеку й енергоємність охолодження. Водночас компанія відзначає стійкий попит на королівську гливу та дефіцит сертифікованого органічного субстрату на ринку.
Про це повідомляє сайт Аграрії разом з посиланням на Freshplaza.
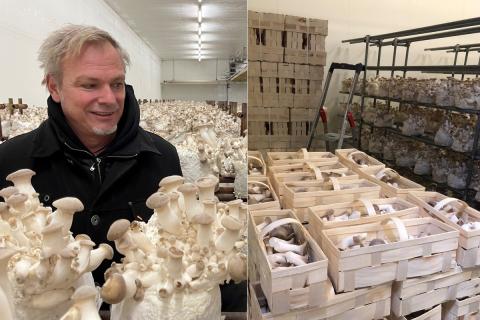
Органічне виробництво грибів у Європі входить у період, коли помилки стають дорожчими, а ключові показники — критичнішими для виживання бізнесу. Про це в інтерв’ю розповів керівник Pilzgarten GmbH Торстен Йонас. Компанія вирощує органічні «гурме»-гриби з 1996 року в Гельвезіку між Гамбургом і Бременом та працює з Demeter-сертифікацією з 2009-го.
За словами Йонаса, літо традиційно є слабшим сезоном для свіжих грибів, однак літо 2025 року, а «ще більше — літо 2026-го», помітно вдарили по продажах. Він пов’язує це зі слабкою економікою та загальним рівнем витрат, що підсилює небажання споживачів витрачати кошти. Додатковим фактором названо приплив продукції з інших країн, у тому числі поза межами ЄС, де виробники мають нижчу собівартість, зокрема за рахунок енергії та праці.
Виробництво та асортимент
Pilzgarten збирає 8–10 т свіжих грибів на тиждень, що в сумі становить близько 450 т на рік. Компанія поступово розширила лінійку до восьми видів. Окрім королівської гливи, міні-версії королівської гливи та шиїтаке, вирощують golden oyster, lung oyster, oyster mushrooms, Black Pearl, velvet pioppini та lion’s mane. Нові позиції спочатку тестують невеликими партіями з ресторанами та спеціалізованою роздрібною торгівлею, після чого масштабують виробництво. Водночас Йонас зауважує, що не всі «спеціальні» гриби можна нарощувати так само, як королівську гливу та шиїтаке.
У контексті ринку Німеччини в матеріалі наведено оцінку: у 2021 році було вироблено близько 5 тис. т «гурме»-грибів, з яких приблизно 3,4 тис. т припадало на королівську гливу, причому майже весь цей обсяг — органічний. За оцінкою Йонаса, королівська глива за останні десять років стала найбільш затребуваною серед «гурме»-сегмента завдяки щільній текстурі, відносній «довговічності» та кулінарній універсальності.
Субстрат: дефіцит сертифікованої органіки та замкнений цикл
Окремий напрям — виробництво субстрату. У 2010 році його виділили в окрему структуру BioMycoTec GmbH. Нині там виробляють близько 100 т субстрату на тиждень: приблизно половина йде на власне вирощування, решта — для органічних грибних господарств у Німеччині, Австрії та Скандинавії. Йонас також зазначає, що частину відпрацьованого субстрату повертають у виробництво нового — близько 20%.
За його словами, попит на субстрат продовжував зростати, тоді як сертифікований органічний субстрат залишається в дефіциті: на ринок заходять нові органічні виробники або розширюють потужності ті, хто вже працює. Також у матеріалі згадується партнерська дистрибуція субстратних мішків Unicornbags (США) та Sakato (Японія).
Енерговитрати, спека та цінова чутливість споживача
Йонас нагадує, що енергетична криза з 2022 року особливо болісно вдарила по виробництвах із кондиціонуванням. Додатково компанія повідомляє про суттєві втрати врожайності королівської гливи у 2025 році та подальшу реструктуризацію виробництва. У 2026-му ситуацію ускладнили хвилі спеки: під час тривалої високої температури камери вирощування доводиться інтенсивно охолоджувати, що збільшує споживання енергії. У Pilzgarten зазначають, що власна сонячна електростанція допомагає саме тоді, коли навантаження на охолодження найбільше.
Попри підвищення цін із 2020 року, зростання операційних витрат, за словами Йонаса, вдається компенсувати лише частково. На рівні роздрібу це проявляється в акціях і зміні розмірів упаковок, а загалом — у зростанні цінової чутливості покупців. Водночас клієнти спеціалізованих органічних магазинів, за оцінкою компанії, залишаються відносно лояльними до продукту.
Для агробізнесу цей кейс показовий одразу в кількох аспектах: по-перше, енергоємність контрольованого мікроклімату робить грибні проєкти вразливими до цін на енергію та спеки; по-друге, дефіцит сертифікованого субстрату може стати «вузьким місцем» для розширення органічного сегмента; по-третє, конкуренція з імпортом із нижчою собівартістю підсилює вимогу до точного управління витратами та стабільності якості.